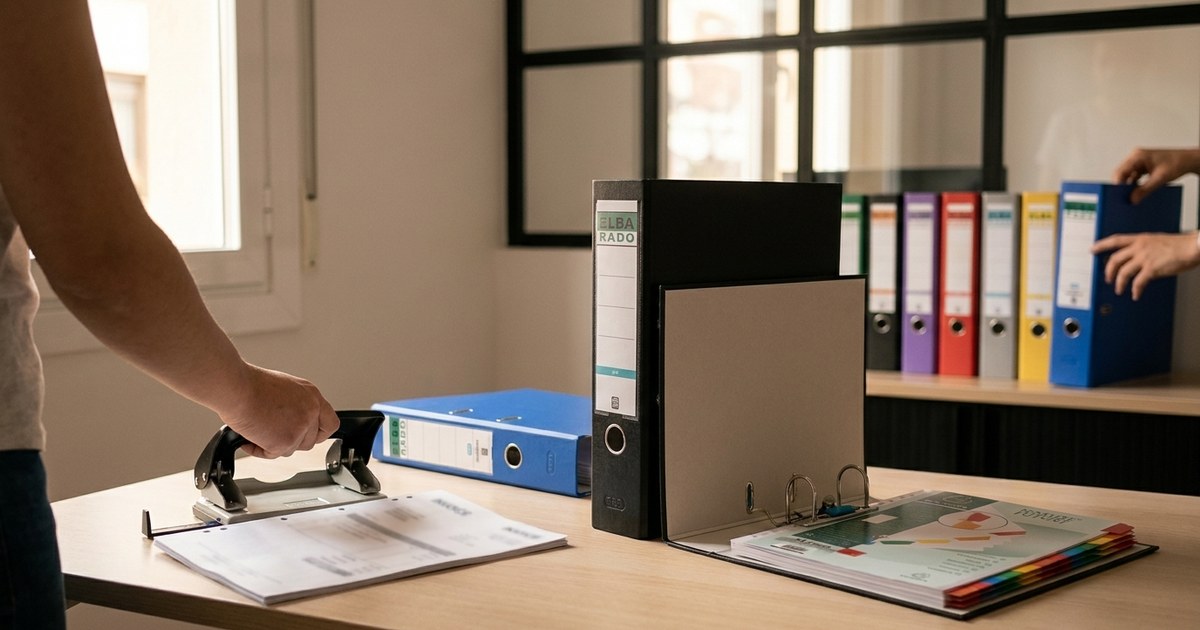
Para archivar facturas en una empresa, separa las emitidas de las recibidas, ordena cada bloque por fecha en un archivador por trimestre y anota en cada factura su número de asiento. Guárdalas al menos 4 años, el plazo en que Hacienda puede comprobar el impuesto, y 6 desde el último asiento de los libros, como pide el Código de Comercio.
En resumen:
- Dos bloques: facturas emitidas y facturas recibidas, cada una con su numeración y en archivadores distintos.
- Orden: por fecha dentro de cada trimestre, con 12 separadores para los meses o de la A a la Z por proveedor.
- Plazos: 4 años de prescripción tributaria y 6 años de conservación mercantil; manda el más largo.
- Digital: válido si se mantienen la autenticidad, la integridad y la legibilidad en el formato original.
- Papel escaneado: solo se puede tirar el original si se digitaliza con un software certificado.
Para montar el archivo en papel, en Ofigo tienes:
- El archivador de palanca Liderpapel Documenta, con lomo de 52 o 75 mm, en folio o A4.
- Los separadores numéricos Q-Connect del 1 al 12, uno por mes.
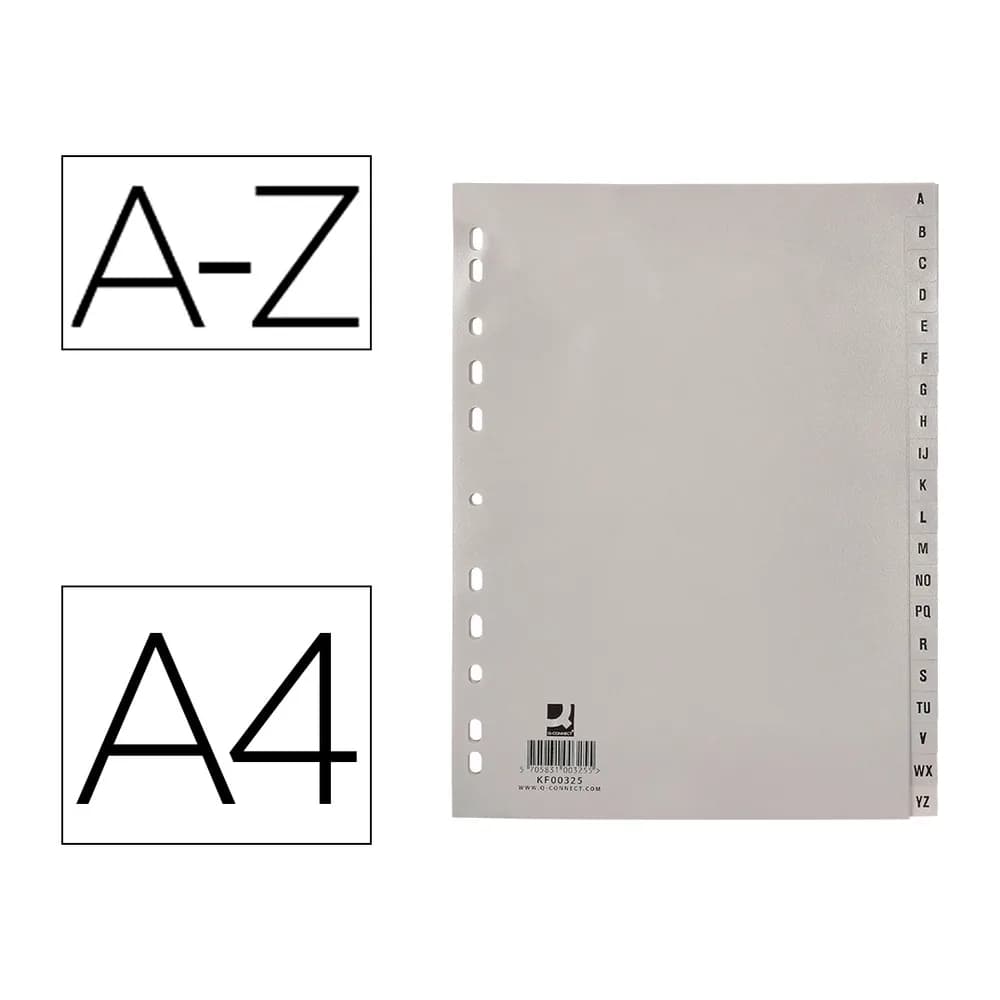
- Los separadores alfabéticos Q-Connect de la A a la Z, por proveedor o cliente.
- Las fundas multitaladro Q-Connect A4 de 50 micras, en bolsa de 10.
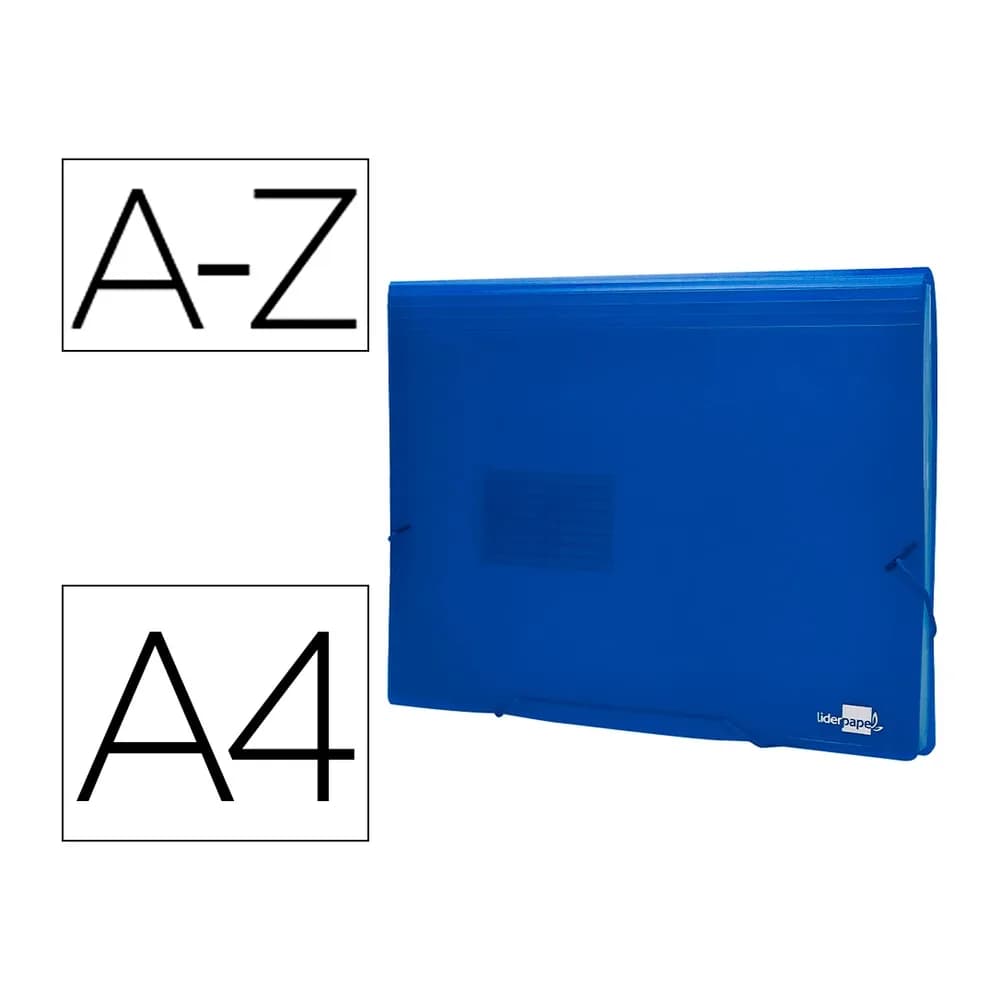
- La carpeta clasificadora de fuelle Liderpapel con 13 departamentos, para el año en curso.
- La caja de archivo definitivo Liderpapel de cartón, para los ejercicios cerrados.
¿Cuánto tiempo hay que guardar las facturas?
Al menos 4 años por la normativa tributaria y 6 por la mercantil, y en algunos casos más. Hacienda exige conservar las facturas mientras no prescriba su derecho a comprobar el impuesto, y el Código de Comercio pide 6 años desde el último asiento.
La Ley General Tributaria obliga a conservar las facturas y justificantes que tengan relación con las obligaciones tributarias, en su artículo 29.2 e). El artículo 66 fija en cuatro años la prescripción del derecho de la Administración a determinar la deuda, y el artículo 70.1 limita las obligaciones formales a ese plazo.
La Agencia Tributaria lo resume en su página sobre la obligación de conservar las facturas: durante el plazo de prescripción de 4 años, con su contenido original y ordenadamente.
| Qué guardar | Cuánto tiempo | Desde cuándo | Norma |
|---|---|---|---|
| Facturas emitidas y recibidas, para Hacienda | 4 años | Día siguiente al fin del plazo para declarar el impuesto | Ley General Tributaria, arts. 29.2 e), 66 y 67.1 |
| Libros, correspondencia, documentación y justificantes del negocio | 6 años | Último asiento realizado en los libros | Código de Comercio, art. 30.1 |
| Facturas de compras con IVA sujeto a regularización | Periodo de regularización y los 4 años siguientes | Fin del periodo de regularización | Ley del IVA, art. 165.Uno |
| Contabilidad y declaraciones que acreditan bases imponibles negativas | 10 años para que Hacienda las compruebe | Día siguiente al fin del plazo de declaración del periodo en que se generaron | Ley del Impuesto sobre Sociedades, art. 26.5 |
El cuarto caso solo afecta a quien compensa pérdidas de ejercicios anteriores. Pasados esos 10 años, la ley pide acreditar esas bases con la liquidación o autoliquidación y la contabilidad, con su depósito en el Registro Mercantil.
Si cobras en efectivo, la guía de qué es una caja de caudales explica el límite de la Ley 7/2012 a los pagos en efectivo y qué justificantes hay que guardar.
¿Por qué se habla de 4 años y de 6 años?
Porque son dos obligaciones distintas que conviven, y hay que cumplir las dos. Para la tributaria bastan 4 años; para la mercantil, el artículo 30 del Código de Comercio exige 6.
Ese artículo obliga a los empresarios a conservar los libros, la correspondencia, la documentación y los justificantes de su negocio, debidamente ordenados, durante seis años a partir del último asiento realizado en los libros. Añade una salvedad: lo que establezcan otras disposiciones generales o especiales.
Los 4 años tributarios tampoco empiezan el día de la factura. El artículo 67.1 de la Ley General Tributaria los cuenta desde el día siguiente al final del plazo para presentar la declaración, y el artículo 68 recoge las actuaciones que interrumpen ese plazo, como una comprobación de Hacienda.
En la práctica, una factura de enero se guarda más de cuatro años naturales. Por eso es más sencillo fijar el calendario de destrucción en el plazo mercantil, contado ejercicio a ejercicio desde el cierre de los libros.
¿Hay que separar las facturas emitidas y las recibidas?
Sí. El Reglamento de facturación distingue entre las facturas recibidas y las copias o matrices de las expedidas, y pide conservarlas con su contenido original y ordenadamente, en su artículo 19.
Las emitidas llevan una numeración correlativa dentro de cada serie, como exige el artículo 6.1 a) de ese reglamento, y las rectificativas van en una serie propia. Si las archivas por número, cualquier hueco salta a la vista.
Las recibidas no siguen tu numeración, sino la de cada proveedor. Lo práctico es archivarlas por fecha de recepción o de registro, con el número de asiento escrito en la propia factura para encontrarla desde la contabilidad.
Un truco sencillo es usar un color de archivador para cada bloque, por ejemplo azul para las emitidas y rojo para las recibidas, y repetirlo cada año.
¿Se archivan por fecha, por proveedor o por proyecto?
Por fecha, porque el IVA se declara por periodos. Por proveedor o cliente sirve cuando consultas a menudo el historial de uno, y por proyecto, cuando cada gasto se imputa a una obra o un centro de coste.
- Por fecha: un archivador por trimestre y los separadores del 1 al 12, uno por mes, de la más antigua a la más reciente.
- Por proveedor o cliente: separadores de la A a la Z, con las facturas de cada uno por fecha.
- Por proyecto: un archivador o un separador por proyecto, con su código en el lomo.
Los criterios se pueden combinar: por fecha en el archivador del trimestre y, dentro de cada mes, por orden alfabético de proveedor. Lo importante es escribir el criterio y que todo el equipo lo aplique igual.
Los tipos de separador, de cartulina, de plástico, numéricos o alfabéticos, los repasa la guía de separadores para archivador.
Si archivas las facturas de muchos clientes, como en una asesoría fiscal, la guía del material de oficina para una asesoría fiscal propone un archivador por cliente y ejercicio.
En una gestoría, que guarda además el expediente de cada trámite, la guía del material de oficina para una gestoría propone una subcarpeta por trámite y un archivador por cliente.
¿Qué datos hay que revisar antes de archivar una factura?
Los que exige el artículo 6.1 del Reglamento de facturación. Si falta alguno, pide una factura rectificativa antes de contabilizarla y archivarla, porque la que se guarda debe conservar su contenido original.
- Número y, en su caso, serie, correlativos dentro de cada serie.
- Fecha de expedición y, si es distinta, la fecha de la operación.
- Nombre y apellidos o razón social, y domicilio, del emisor y del destinatario.
- NIF del emisor y, en los casos que fija el reglamento, el del destinatario.
- Descripción de las operaciones, con los datos para calcular la base imponible y el precio unitario sin impuesto.
- Tipo o tipos de IVA aplicados y la cuota, consignada por separado.
Si la operación está exenta, la factura debe citar el precepto que lo justifica, como indica la letra j) del mismo artículo.
¿Qué material hace falta para archivar facturas en papel?
Un archivador de palanca por trimestre y bloque, separadores, unas fundas para los documentos que no se taladran y cajas para los ejercicios cerrados. Con cuatro trimestres y dos bloques, son ocho archivadores al año.
- Archivadores: el Liderpapel Documenta tiene lomo de 52 o 75 mm, en folio o A4, y se vende por unidades.
- Separadores: los Q-Connect del 1 al 12 y de la A a la Z son de plástico, A4 y multitaladro.
- Fundas: para un albarán o un contrato que acompaña a la factura y no quieres perforar.
- Etiquetas de lomo: con el bloque, el trimestre y el año, para no abrir cada archivador.
- Cajas de archivo definitivo: para guardar el ejercicio cerrado de pie, en una estantería.
Los demás modelos, con y sin rado, están en archivadores de palanca.
Los separadores y las fundas, en fundas y separadores.
Para las facturas del año en curso, antes de taladrarlas, una carpeta de fuelle de 13 departamentos reparte los doce meses y deja uno para lo pendiente. Cómo elegirla lo explica la guía de carpeta clasificadora de fuelle.
¿Cómo se archivan las facturas paso a paso?
En cinco pasos, desde que la factura llega hasta que se destruye: revisar, registrar, archivar, cerrar el periodo y, pasados los plazos, destruir.
- Revisar: comprueba los datos del artículo 6.1 y que el importe cuadra con el pedido y el albarán.
- Registrar: anótala en el libro de facturas emitidas o recibidas y escribe el número de asiento en la propia factura.
- Archivar: taládrala por el margen, sin perforar datos, y colócala en el archivador del trimestre, detrás del separador de su mes.
- Cerrar: al acabar cada trimestre, revisa que no falta ninguna y rotula el lomo; al cerrar el ejercicio, pasa los archivadores a cajas de archivo definitivo.
- Destruir: cuando hayan pasado los dos plazos, destrúyelas y anota qué series y fechas se eliminaron.
Las cajas de archivo definitivo se guardan en un sitio seco y lejos del suelo. Cuándo conviene el archivador y cuándo la caja lo explica la guía de archivador de palanca o caja de archivo.
¿Se pueden guardar las facturas en formato digital?
Sí, con tal de que se mantengan la autenticidad del origen, la integridad del contenido y la legibilidad. El artículo 20 del Reglamento de facturación admite expresamente la conservación por medios electrónicos, y el artículo 21 pide hacerlo en el formato original en que se recibió o se emitió la factura.
Ese mismo artículo 21 exige que Hacienda pueda acceder en línea a los documentos, descargarlos y utilizarlos sin demora injustificada. Por acceso completo entiende el que permite visualizar, buscar, copiar o descargar en línea e imprimir.
En la práctica, una factura que llega en PDF por correo se guarda como PDF, sin imprimirla, en carpetas por año, trimestre y proveedor. Una copia de seguridad en un segundo lugar evita perder años de facturas por un disco averiado.
¿Puedo escanear las facturas en papel y tirar los originales?
Solo si las digitalizas con un software de digitalización certificado. La Orden EHA/962/2007 permite prescindir de los originales en papel cuando se hace esa digitalización certificada, en su artículo 7.
Un escaneado normal no basta. La digitalización certificada exige una imagen fiel e íntegra de cada documento, firmada electrónicamente, organizada en una base de datos documental y hecha con un software certificado, por la empresa o por un tercero en su nombre.
Si no tienes ese software, escanear sirve para consultar más rápido, pero el original en papel se sigue guardando durante los plazos de la tabla.
¿Qué cambia con la factura electrónica obligatoria y VeriFactu?
Son dos obligaciones distintas, con calendarios propios. La factura electrónica entre empresas la regula el Real Decreto 238/2026, y VeriFactu, los requisitos de los programas de facturación, el Real Decreto 1007/2023.
El Real Decreto 238/2026 entró en vigor el 20 de abril de 2026, pero su aplicación queda diferida. Empieza a aplicarse doce meses después de que entre en vigor la orden ministerial que desarrolla la solución pública de facturación electrónica, para quien tuvo un volumen de operaciones de más de 8 millones de euros el año anterior, y veinticuatro meses después para el resto.
Para VeriFactu, el Real Decreto 1007/2023 fija que los contribuyentes del Impuesto sobre Sociedades tengan adaptados sus sistemas de facturación antes del 1 de enero de 2027, y el resto de obligados, antes del 1 de julio de 2027.
Ninguna de las dos cambia los plazos de la tabla. Lo que cambia es el formato: cuantas más facturas lleguen en electrónico, más pesa el archivo digital frente al de papel.
¿Dónde se pueden guardar las facturas?
Donde decida la empresa, en la oficina, en un almacén o con un tercero, con tal de que las pueda poner a disposición de Hacienda sin demora injustificada. Así lo dice el artículo 22 del Reglamento de facturación.
Si el archivo está fuera de España, la obligación solo se da por cumplida con medios electrónicos que permitan el acceso en línea, y hay que comunicarlo antes a la Agencia Tributaria. El artículo 19.3 permite, además, que la conservación la haga materialmente un tercero en nombre de la empresa, que sigue siendo responsable.
Para el archivo en papel, una estantería con cajas rotuladas por ejercicio y bloque es suficiente. Cómo organizar ese espacio lo cuenta la guía de cómo organizar documentos en la oficina.
¿Cuándo y cómo se destruyen las facturas?
Cuando ya han pasado todos los plazos que les afectan, normalmente los 6 años desde el último asiento, y con una destructora, no enteras en la papelera: llevan nombres, NIF, domicilios e importes.
Antes de destruir una serie, comprueba que no está en curso ninguna comprobación de Hacienda y que no justifica bases imponibles negativas o compras con IVA en regularización. Anota en un acta qué periodo y qué bloque se destruyen y en qué fecha.
El nivel de corte y la capacidad de cada destructora los compara la guía de tipos de destructoras de papel.
Las cajas para los ejercicios cerrados están en archivo definitivo.
Si equipas el archivo de varias oficinas o necesitas muchas cajas a la vez, escríbenos desde contacto y preparamos el pedido.