Para elegir el material de oficina de una asesoría fiscal, organiza el archivo por cliente y ejercicio, repón antes de los 4 meses de declaraciones trimestrales (abril, julio, octubre y enero) y elige carpetas y cajas para los plazos que marca el BOE: 6 años para los libros de los empresarios y 10 para la documentación de blanqueo.
Para el archivo y el registro de papeles de clientes, en Ofigo tienes:
- Separador numérico Q-Connect de 1 a 12, juego de 12 para DIN A4, por unidades.
- Archivador de palanca Liderpapel folio jaspeado negro con caja, por unidades.
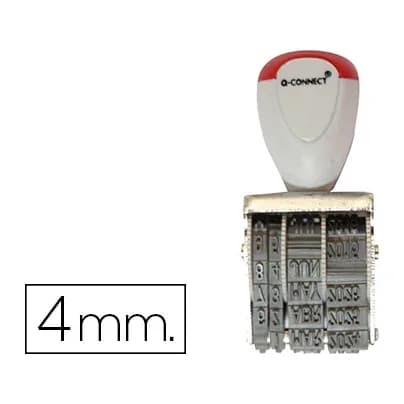
- Fechador Q-Connect con banda día-mes-año de 4 mm, por unidades.
- Sello automático Q-Connect con el texto Contabilizado, de 14 × 38 mm, por unidades.
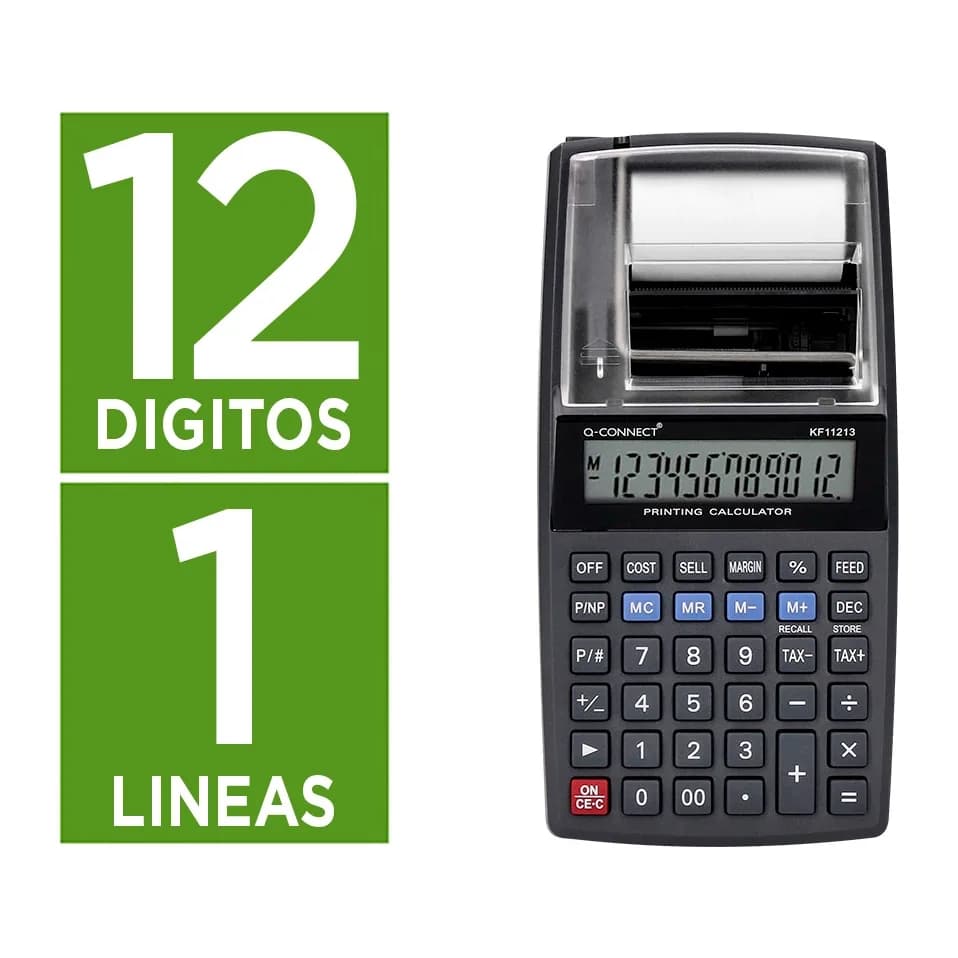
- Calculadora Q-Connect con impresora de papel y 12 dígitos, por unidades.
En resumen:
- Archivo: un archivador o una carpeta por cliente y ejercicio, con separadores por mes o por trimestre.
- Calendario: el IVA y las retenciones trimestrales se presentan en los primeros días de abril, julio, octubre y enero; repón papel, tóner y carpetas antes.
- Plazos: 6 años para los libros y justificantes de los empresarios (Código de Comercio) y 10 años para la documentación de la ley de blanqueo, que incluye a los asesores fiscales.
- Datos: deber de confidencialidad para todo el equipo, bloqueo de los datos cuando se rectifican o se suprimen y destrucción al prescribir las responsabilidades.
- Registro: fechador y sellos de texto para saber qué entró, cuándo y en qué estado está.
¿Qué material de oficina necesita una asesoría fiscal?
El que sostiene su ciclo de trabajo: recibir papeles de clientes, registrarlos, archivarlos por ejercicio, imprimir y presentar declaraciones, devolver documentación y destruir lo que ya no hay que guardar. Esta lista lo ordena por función:
- Archivo: archivadores de palanca, separadores numéricos, subcarpetas y cajas de archivo definitivo.
- Registro de entradas: fechador y sellos con texto, como Contabilizado o Pagado.
- Cálculo: calculadora de sobremesa con impresora de rollo para dejar constancia de las operaciones.
- Impresión: papel A4, tóner y etiquetas para lomos y cajas.
- Entrega: sobres y carpetas para devolver la documentación al cliente.
- Destrucción: destructora de documentos para los papeles que han cumplido su plazo.
La diferencia con otra oficina está en el volumen y en el calendario. Una asesoría mueve papel de muchos clientes a la vez y lo hace en los mismos meses, así que lo que falle en esas semanas se nota en muchos expedientes a la vez.
Las piezas que más se repiten son los archivadores. Los archivadores de palanca en folio y en A4 sirven para un ejercicio de un cliente con su documentación del año.
¿En qué se diferencia una asesoría fiscal de una gestoría o un despacho de abogados?
En lo que archiva y en cuándo trabaja. Una asesoría fiscal gira alrededor de las declaraciones de sus clientes y de su calendario; un despacho de abogados, alrededor de expedientes judiciales con sus propios plazos. Cada uno tiene su guía:
- Para el archivo por asuntos, la numeración de expedientes y su préstamo, la guía para organizar el archivo de un despacho de abogados.
- Para montar un despacho, con su secreto profesional, la guía de qué necesita un despacho de abogados.
- Para comprar por volumen en una gestoría, con consumo orientativo por tamaño, la guía del material de oficina de una gestoría.
Aquí nos centramos en lo propio de la asesoría fiscal: el material para cada trimestre, cómo guardar los papeles de cada cliente y qué dicen las normas sobre cuánto tiempo conservarlos.
¿Cuándo hay más trabajo en una asesoría fiscal?
En los primeros días de abril, julio, octubre y enero, cuando vencen las declaraciones trimestrales de IVA y de retenciones de los clientes. Diciembre y julio suman además plazos del Impuesto sobre Sociedades.
| Mes | Qué se presenta | Plazo | Norma |
|---|---|---|---|
| Abril, julio y octubre | IVA del trimestre anterior | 20 primeros días naturales | Reglamento del IVA, art. 71.4 |
| Enero | IVA del último trimestre del año | 30 primeros días naturales | Reglamento del IVA, art. 71.4 |
| Abril, julio, octubre y enero | Retenciones e ingresos a cuenta del trimestre | 20 primeros días naturales | Reglamento del IRPF, art. 108.1 |
| Abril, julio y octubre; enero | Pagos fraccionados de empresarios y profesionales | Del 1 al 20; en enero, del 1 al 30 | Reglamento del IRPF, art. 111.1 |
| Abril, octubre y diciembre | Pago fraccionado del Impuesto sobre Sociedades | 20 primeros días naturales | Ley 27/2014, art. 40.1 |
Los plazos del IVA están en el artículo 71.4 del Reglamento del IVA, que pide presentar la declaración trimestral en los veinte primeros días naturales del mes siguiente y la del último periodo del año en los treinta primeros días de enero.
Las retenciones y los pagos fraccionados del IRPF están en el artículo 108 del Reglamento del IRPF y en su artículo 111, que fija para los tres primeros trimestres los días 1 a 20 de abril, julio y octubre, y para el cuarto, los días 1 a 30 de enero.
La declaración anual del Impuesto sobre Sociedades se presenta, como dice el artículo 124.1 de la Ley 27/2014, en los veinticinco días naturales siguientes a los seis meses posteriores al cierre del periodo impositivo. Si el ejercicio de tu cliente acaba el 31 de diciembre, ese plazo cae del 1 al 25 de julio.
Cada norma tiene excepciones, como la declaración mensual de algunos sujetos pasivos. La tabla recoge la regla general; para un cliente concreto, el plazo es el del artículo que le aplique.
¿Qué material hay que tener listo antes de cada trimestre?
El que se gasta con las declaraciones: papel, tóner, sobres, carpetas y etiquetas. Compra en las semanas anteriores a abril, julio, octubre y enero, cuando todavía hay margen para recibir el pedido.
- Papel A4 para imprimir declaraciones y justificantes; si dudas entre gramajes, la comparativa de papel A4 de 80 g y 90 g explica la diferencia.
- Tóner o tinta de reserva para cada impresora de la oficina.
- Sobres para enviar o devolver documentación al cliente.
- Subcarpetas y separadores para el trimestre que empieza.
- Etiquetas para rotular lomos y cajas; la guía de etiquetas para impresora láser explica cómo imprimirlas sin atascos.
Calcula el pedido con lo que gastaste en el mismo trimestre del año anterior, mejor que con una media del año.
Si compras para varias personas, agrupa el pedido. La guía para ahorrar en material de oficina explica cómo comprar al por mayor y controlar el inventario.
¿Cómo se organiza el archivo de los clientes en una asesoría fiscal?
Por cliente y por ejercicio: un archivador o una carpeta para cada cliente y año, con un separador para cada mes o trimestre. Así cada declaración tiene detrás sus justificantes, y el ejercicio se cierra y se guarda entero.
- Asigna a cada cliente un código y escríbelo en el lomo junto al ejercicio, por ejemplo C-0123 / 2026.
- Dentro, ordena por meses con separadores numerados del 1 al 12, o por trimestres si el cliente declara así.
- Pon delante de cada mes las facturas emitidas y detrás las recibidas, siempre en el mismo orden.
- Al cerrar el ejercicio, pasa el contenido a una caja de archivo definitivo rotulada con cliente, año y fecha prevista de destrucción.
Para el lomo, la guía del mejor archivador de palanca explica qué medidas y qué lomo elegir.
Para el orden de las facturas dentro del archivador, la guía para archivar facturas en una empresa propone un sistema.
Las cajas de archivo definitivo de Liderpapel se venden en varios modelos: unos por unidades y otros de 5 en 5, de 10 en 10 o de 50 en 50, dependiendo del modelo. Están en archivo definitivo.
¿Cuánto tiempo hay que guardar los papeles de un cliente?
Depende del documento y de quién esté obligado a guardarlo. El Código de Comercio pide 6 años a los empresarios para sus libros y justificantes, la ley de blanqueo pide 10 años a los asesores fiscales para la documentación con la que cumplen esa ley y la Ley General Tributaria fija la prescripción en 4 años.
| Norma | Artículo | Qué dice | A quién obliga |
|---|---|---|---|
| Código de Comercio | 30.1 | Conservar 6 años, desde el último asiento, libros, correspondencia, documentación y justificantes | Empresarios |
| Ley General Tributaria | 66 | La Administración pierde a los 4 años el derecho a liquidar y a exigir el pago | Es un plazo de prescripción |
| Ley 10/2010 de blanqueo | 25.1 | Conservar 10 años la documentación de sus obligaciones y eliminarla después | Sujetos obligados, entre ellos los asesores fiscales |
| Ley Orgánica 3/2018 | 32 | Bloquear los datos al rectificarlos o suprimirlos y destruirlos al prescribir las responsabilidades | Responsables del tratamiento |
El artículo 30 del Código de Comercio dice que los empresarios conservarán esos papeles «durante seis años, a partir del último asiento realizado en los libros, salvo lo que se establezca por disposiciones generales o especiales». Habla de los libros del negocio de tu cliente, no de los de la asesoría.
El artículo 66 de la Ley General Tributaria no es una obligación de guardar: fija en cuatro años la prescripción del derecho de la Administración a determinar la deuda tributaria y a exigir su pago.
Por eso no hay un plazo que valga para todo el archivo. Rotula cada caja con el plazo que le corresponde y revisa las fechas una vez al año, por ejemplo al cerrar el ejercicio.
¿Qué pide la ley de blanqueo a una asesoría fiscal?
Que guarde 10 años la documentación con la que cumple esa ley y que la elimine después. Los asesores fiscales son sujetos obligados por la letra m) del apartado 1 del artículo 2 de la Ley 10/2010.
Esa letra incluye a «Los auditores de cuentas, contables externos, asesores fiscales y cualquier otra persona que se comprometa a prestar de manera directa o a través de otras personas relacionadas, ayuda material, asistencia o asesoramiento en cuestiones fiscales como actividad empresarial o profesional principal».
El artículo 25 de la misma ley fija el plazo: los sujetos obligados conservarán «durante un período de diez años» esa documentación y procederán después a su eliminación. A los cinco años de terminar la relación de negocios, solo pueden acceder a ella los órganos de control interno y, en su caso, quienes se encarguen de su defensa legal.
Las inmobiliarias también pueden ser sujetos obligados de la Ley 10/2010: su artículo 2.1 l) incluye a quienes intermedian en compraventas y, en alquiler, a partir de cierta renta. La guía del material de oficina para una inmobiliaria explica qué cambia en su archivo.
El mismo artículo pide guardar las copias de los documentos de identificación en soportes ópticos, magnéticos o electrónicos que garanticen su integridad y su lectura, con las excepciones que fije el reglamento. Y añade que el sistema de archivo debe asegurar la adecuada gestión y disponibilidad de la documentación.
Para el archivo en papel, ayuda rotular cada caja con la fecha de fin de la relación con el cliente: así sabes cuándo empiezan los cinco años de acceso restringido y cuándo terminan los diez.
¿Qué pide la protección de datos al archivo de clientes?
Confidencialidad para todo el equipo y bloqueo de los datos antes de destruirlos. El artículo 5 de la Ley Orgánica 3/2018 sujeta al deber de confidencialidad a todas las personas que intervienen en el tratamiento de los datos.
Ese deber, dice el mismo artículo, se mantiene aun cuando haya terminado la relación del obligado con el responsable o el encargado del tratamiento.
El artículo 32 obliga a bloquear los datos cuando se rectifican o se suprimen: identificarlos y reservarlos para que solo puedan llegar a jueces, fiscales o administraciones durante el plazo de prescripción de las responsabilidades. Después, «deberá procederse a la destrucción de los datos».
Para el archivo en papel, ayudan los armarios con cerradura, las carpetas opacas para los papeles que salen de la mesa y las cajas rotuladas con un código en lugar del nombre del cliente.
¿Qué sellos y talonarios usa una asesoría fiscal?
Un fechador para registrar la fecha de entrada de cada documento y sellos con texto para marcar su estado, como Contabilizado o Pagado. En Ofigo tienes, entre otros:
- El fechador Q-Connect con banda día-mes-año, en 4 o 5 mm de altura.
- El sello automático Printy 4911 con el texto Pagado, de 38 × 14 mm, por unidades.
- El sello automático Q-Connect con el texto Contabilizado, de 14 × 38 mm.
Los sellos automáticos se entintan solos con su almohadilla, y su tinta se repone. La guía de sellos de oficina y tinta para tampón explica cuándo conviene un sello automático y cuándo uno de tampón.
Para las facturas que hace la propia asesoría a mano, el talonario Liderpapel de facturas en octavo con original y copia se pide de 10 en 10.
Los talonarios con copia funcionan con papel autocopiativo. Cómo funciona ese papel y en qué se diferencia del carbón lo explica la guía del papel autocopiativo.
¿Qué calculadora necesita un asesor fiscal?
Una de sobremesa y, si quieres dejar constancia de cada operación, con impresora de papel. La Casio MS-120EM, de sobremesa, tiene 12 dígitos, y la Q-Connect KF11213 también tiene 12 e imprime en un rollo de papel.
La documentación de Q-Connect describe así la KF11213: usa rollo de papel de 57 mm de ancho por 25 mm de diámetro, imprime en tinta azul y lleva, entre otras, «tecla programable de impuestos, margen de beneficio, precio de coste y precio de venta».
Para comparar modelos de sobremesa, con o sin impresora, la guía de mejores calculadoras de oficina reúne sus diferencias.
Si además haces cálculos financieros, como préstamos o rentas, la comparativa de calculadora científica o financiera explica cuándo hace falta una financiera.
¿Cómo se entrega y se devuelve la documentación al cliente?
En sobre o carpeta cerrada y con constancia de lo entregado. Una relación firmada de los documentos que devuelves evita dudas meses después, cuando el cliente busca un papel que ya tiene.
- Haz una lista con los documentos y la fecha, y pide al cliente que la firme.
- Guarda una copia de la lista en la caja de su ejercicio.
- Usa sobres de un tamaño que no obligue a doblar los documentos originales.
- Si envías por correo, elige un sobre acolchado o una caja para los archivadores completos.
Para elegir formato, la guía de tipos de sobres reúne formatos y medidas para cada documento.
¿Cómo se destruyen los papeles cuando vence el plazo?
Con una destructora, dejando constancia de qué se destruye y cuándo. La Ley Orgánica 3/2018 pide destruir los datos bloqueados al terminar el plazo de prescripción, y la ley de blanqueo pide eliminar su documentación a los diez años.
Revisa una vez al año las cajas cuyo plazo ha vencido, separa lo que ya se puede destruir y apunta en un acta la fecha, los clientes y los ejercicios.
Qué nivel de corte elegir y cuántas hojas admite cada máquina lo explica la guía de destructoras de papel.
Las máquinas están en destructoras de documentos.